Steuergerechtigkeitscheck November 2026 – Geld regiert die Welt, aber nicht immer
Unsere Meinung
Geld regiert die Welt – aber nicht immer
In Texas ist Elon Musk mit seinem Versuch gescheitert, sich mit über 200 Millionen US-Dollar den Senator seiner Wahl zu kaufen. Seine Reaktion auf X „Data centers in space looking pretty appealing right now”. In Kalifornien waren die Milliardäre rund um Google-Gründer Brin und Ex-Chef Schmidt erfolgreicher. Mit knapp 300 Millionen US-Dollar haben sie dazu beigetragen, dass nicht nur die fünfprozentige Vermögensabgabe für Milliardäre abgelehnt, sondern auch künftige Vermögensteuern in Kalifornien ausgeschlossen wurden. Ihre Argumente erinnern stark an die deutsche Erbschaftsteuerdebatte: von der Steuerflucht über die angebliche Verschwendung von Steuergeldern bis hin zur “Everyone Tax” die am Ende auch Omas Häuschen trifft. Wie viel Geld direkt und indirekt in die Verbreitung und Aufrechterhaltung dieser Mythen fließt, wird in Kalifornien nicht erfasst und in Deutschland erst recht nicht. Der Business Case ist aber eindeutig: Im Durchschnitt spart ein Profiteur der Verschonungsbedarfsprüfung mehr als 100 Millionen Euro Steuern. Noch drastischer wird es bei der Gewinnverschiebung der großen Digitalkonzerne: Sie sparen durch die aktuellen Lücken Milliarden und die OECD zeigt gerade wieder, dass sie von dort keine echte Gegenwehr befürchten müssen. Die Wahlen in den USA machen zumindest etwas Hoffnung, dass Geld nicht immer gewinnt.
Unser Podcast
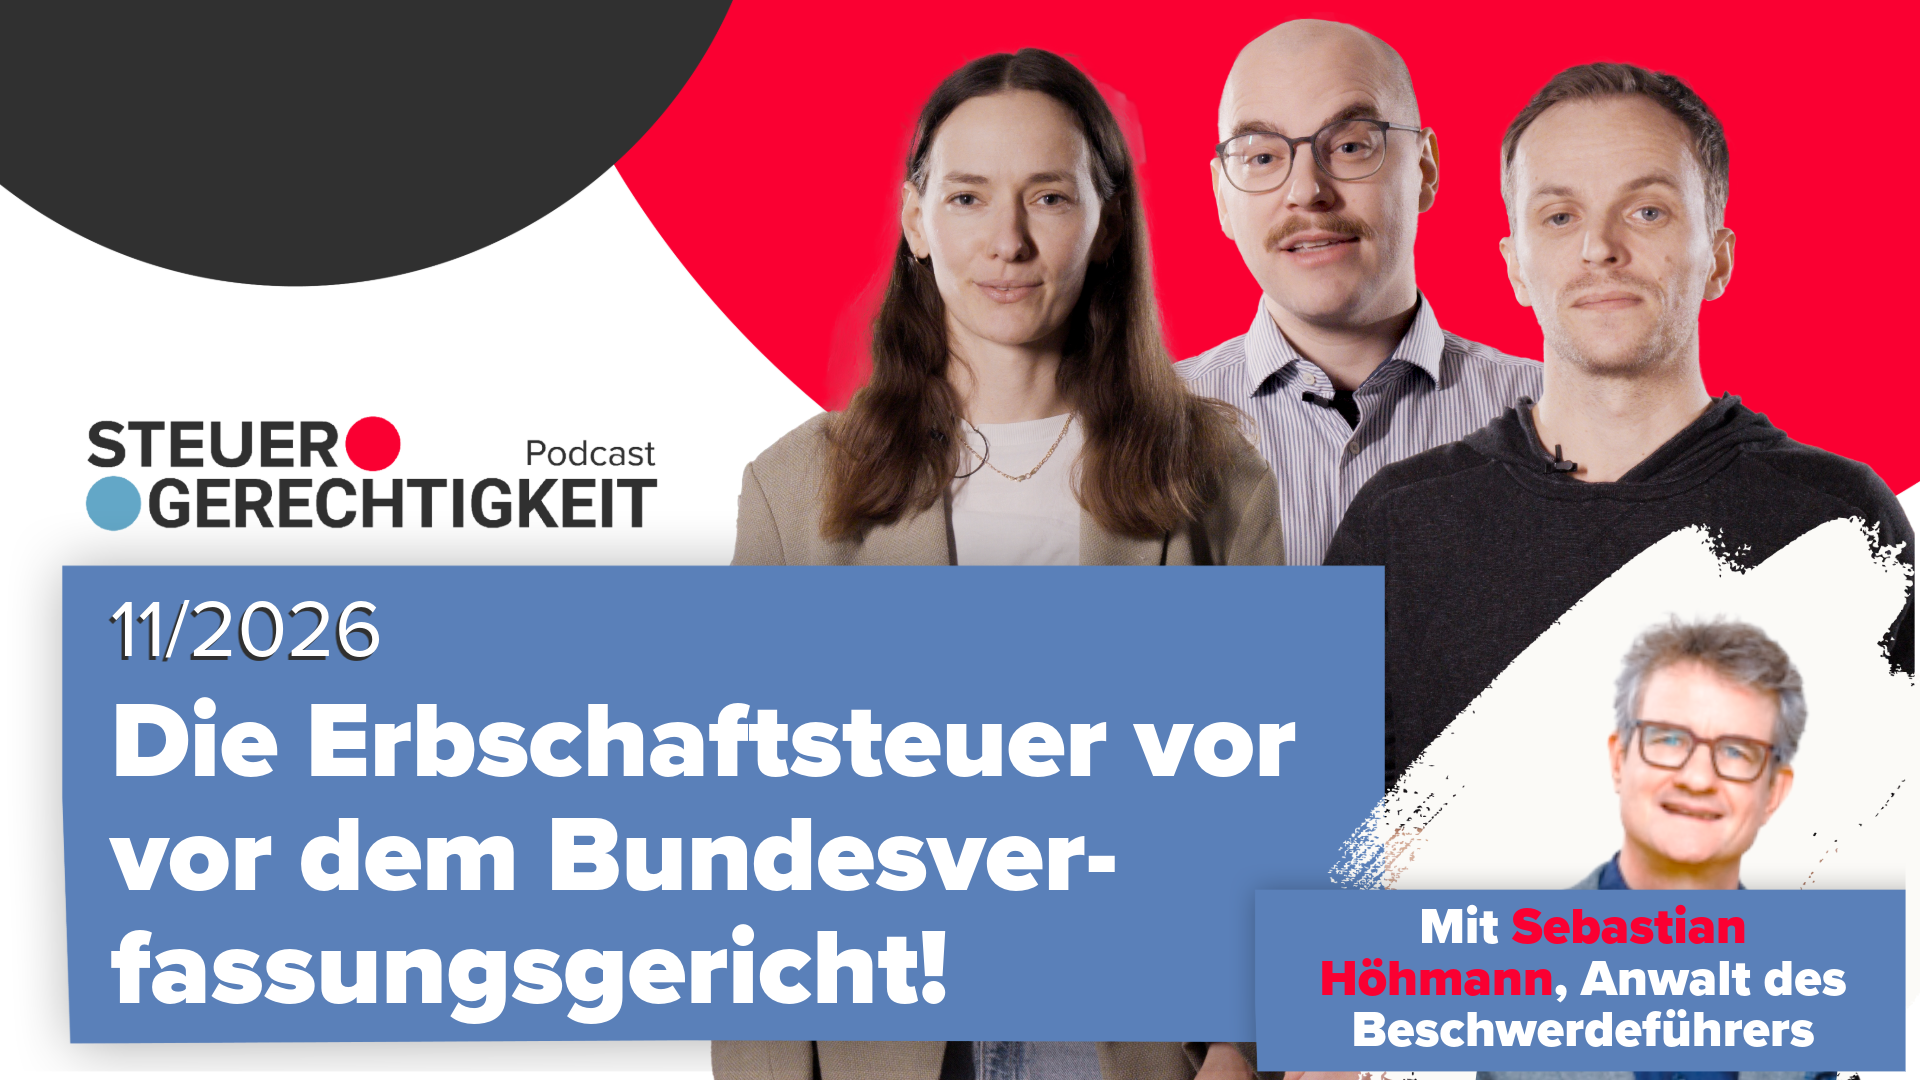
In unserem Podcast spricht der Anwalt des Beschwerdeführers erstmals ausführlich öffentlich über die Verhandlung zur Erbschaftsteuer vor dem Bundesverfassungsgericht und wertet mit uns die Anhörung aus (wie immer auf Spotify, YouTube und Apple Podcast).
Unsere Zahl des Monats
1.118 Jahre – fast immer auf Bewährung
Das BMF hat die jährliche Statistik zur Verfolgung von Steuerstraftaten veröffentlicht. Durch die Steuerfahndung wurden demnach Freiheitsstrafen von insgesamt 1.118 Jahren erwirkt. Etwa 90 Prozent werden aber zur Bewährung ausgesetzt. Bei anderen Straftaten wurden zuletzt etwa 100.000 Jahre Freiheitsstrafe verhängt und nur zu knapp 70 Prozent ausgesetzt. In den deutschen Gefängnissen sitzen im Schnitt etwa 50.000 Inhaftierte. Ob Steuerhinterzieher konsequent genug bestraft werden, ermittelt das BMF leider nicht. Wie viele schwere Fälle eingestellt werden, wird beispielsweise nicht erfasst. Aber sicher ist: Im Verhältnis zum finanziellen Schaden, ist der Anteil der Gefängnisinsassen wegen Steuerhinterziehung extrem niedrig.
Was sich aus der Statistik auch ablesen lässt: Der Trend bei den verhängten Strafen, genauso wie bei der Zahl der bearbeiteten Fälle, zeigt über die letzten 25 Jahre etwa parallel nach unten. Ein Fokus auf große und schwere Fälle ist also noch nicht erkennbar. Und: Von der in der Kritik stehenden Strafbefreiung für große Fälle profitierten 308 Selbstanzeigen mit einem Hinterziehungsvolumen von zusammengerechnet etwa 40 Millionen Euro – also eher ein Nebenschauplatz.

Unsere Gerechtigkeitslücken und Reformvorschläge
10 verschwendete Jahre beim Kampf gegen Gewinnverschiebung
Vom 28. bis 30. Oktober feierte die OECD mit einer Plenumssitzung in Paris das zehnjährige Jubiläum der Arbeitsgruppe gegen Gewinnverschiebung. Die Abschlusserklärung zeigt, dass es keinen Grund zum Feiern gibt. Das Kernproblem – die Gewinnverschiebung der großen Digitalkonzerne – hat sich in diesem Zeitraum verfünffacht. Der 2021 vereinbarte Minimalkompromiss dagegen (Säule 1) wurde nicht umgesetzt. Jetzt konnten sich die knapp 100 Mitgliedsstaaten der Gruppe auf Druck der USA nicht mal mehr darauf einigen, dass es überhaupt ein Problem gibt. Stattdessen beauftragten sie die OECD “swiftly” einen Plan zu machen, wie man darüber weiter sprechen kann.
Members agreed with the importance of continuing discussions to build a common understanding of perceived challenges, examining the evidence in support of those challenges, and considering how challenges relate to current rules, before evaluating the merits and practicalities of co-ordinated solutions to prevent fragmentation of the international tax system. Emphasising the importance that this work leverage the lessons of prior work and be guided by common objectives (including respecting sovereignty, preventing double taxation, protecting tax bases, securing certainty and stability, preserving durability, and supporting growth) members asked the Secretariat to develop a plan by the end of the year to swiftly advance the work set out above.
Um die Frage der Besteuerungsrechte geht es auch bei der nächsten Verhandlungsrunde über eine UN Steuerkonvention Ende November in Nairobi. Ausweislich der aktuellen Antwort auf eine kleine Anfrage setzt die Bundesregierung dabei weiter auf die OECD und bilaterale Doppelbesteuerungsabkommen – was angesichts der Ergebnisse von Ende Oktober schwer nachvollziehbar ist.
Weitere Neuigkeiten aus unseren Arbeitsgebieten
-
- Milliardärsabgabe in Kalifornien: Neben den hohen Ausgaben der Gegner und deren Rückgriff auf tief verankerte Mythen gab es bei der Abstimmung in Kalifornien auch hausgemachte Probleme – vor allem die fehlende Einigkeit unter den Gewerkschaften und schwierige Bewertungsfragen. In unserer Analyse für Mehr Demokratie e.V. kommen wir deswegen zum Schluss: Nicht aufgeben, sondern besser machen.
- Lohnsteuerklassen-Reform: Lars Klingbeil will die Steuerklassen III und V durch ein automatisiertes Faktorverfahren ersetzen. Das ist überfällig. Bisher zahlt die geringer verdienende Person – meist die Frau – in Steuerklasse V viel zu viel Lohnsteuer, während der Splittingvorteil beim Hauptverdiener landet. Das drückt das Netto von Frauen und verstärkt die ohnehin negativen Erwerbsanreize des Ehegattensplittings. Der Schritt ist überfällig: Schon die Ampel hatte das Faktorverfahren im Gesetzentwurf, mit dem Koalitionsbruch wurde es nicht mehr beschlossen. Aber auch falls es diesmal besser läuft: Das Ende dürfte aber auch das nicht sein, denn das Faktorverfahren verteilt die Steuerlast nur gerechter zwischen den Partnern – an der Gesamtsteuer und am Splittingvorteil ändert es nichts. Wer Frauen wirklich bessere Erwerbsanreize geben will, muss das Splitting zurückführen. Wie das geht, zeigt unser Vorschlag.
- Der Bericht der “Wirtschaftsweisen” prognostiziert dringenden Konsolidierungsbedarf und empfiehlt dabei wachstumsschonend, verteilungs- und umweltbewusst vorzugehen. Dazu gehören die Abschaffung des Ehegattensplittings, der Privilegien bei der Immobilienbesteuerung und umweltschädlicher Subventionen sowie Maßnahmen gegen Umsatzsteuerbetrug, Selbst nach allen Sparvorschlägen hält der Rat Steuererhöhungen aber für unvermeidbar und empfiehlt einen ausgewogenen Mix aus Umsatzsteuer, Abgeltungsteuer und einkommensbasierter Abgabe für die Verteidigung.
- Die Tabaksteuer steigt – trotz Fehler im Gesetzestext – ab 1.1.2027 in vier Jahresschritten um jeweils knapp 9 Prozent. Der Preis pro Schachtel steigt dadurch jährlich um etwa 80 Cent pro Schachtel (inkl. Umsatzsteuer).
- Überraschende Initiative zur 10-Jahres-Frist für Immobilien gescheitert: Der Finanzausschuss des Bundesrates hatte die Abschaffung empfohlen. Im Plenum wurde sie jedoch abgelehnt.
Schreibe einen Kommentar